
承诺承担共有专利维持费用后,因未缴年费导致权利消灭,可能构成违约。但专利估值、共有份额损失与最终赔偿并非同一个数字。
韩国专利法院在2025年12月17日的2024 Na 11068号判决中,审查维持义务、五年商事时效及鉴定依据,最终驳回双方上诉。
公司转让中的共有权安排
原告原为半导体及显示器检测设备公司的负责人,与公司等共同持有40项专利。2009年3月转让股份及经营权时,他承诺不对买方和目标公司行使有关共有知识产权。
买方与目标公司承担这些权利产生的一切负担和义务;向第三方处分时,原告享有同等条件下的优先购买机会。2011年至2018年间,专利因未缴年费陆续消灭,原告遂提出违约损害赔偿请求。
不行使权利不等于放弃违约救济
买方主张仅须维持具有技术价值的专利。法院认为合同全面承担义务的文义包含必要年费,并无上述限制。
不行使共有专利权的承诺,也不排除针对维持义务违约的赔偿,否则约定的维持义务将失去救济。不过,认定违约并不代表40项专利均产生了可证明的损失;法院仅对其中7项核心专利确认经济损失。
逐项确定时效
赔偿债权源于公司经营权转让这一商事交易,适用五年商事消灭时效。清单中第28号专利的请求已过时效,之后的可赔损失计算涉及其余6项核心专利。
依涉案缴费时点适用的旧《专利法》,补缴期届满、专利消灭时即发生现实损失,时效从届满次日起算。之后仍可申请恢复,并不推迟起算;法院亦考虑恢复前权利效力受到限制。具体案件须核对历史法律版本及每项专利的期限。
鉴定为何得到采信
法院审查鉴定人的资质、经验、客观资料及方法是否合理适用。鉴定人所属机构具有指定评估资格,并征询了4名各有20年以上经验的相关技术专家。
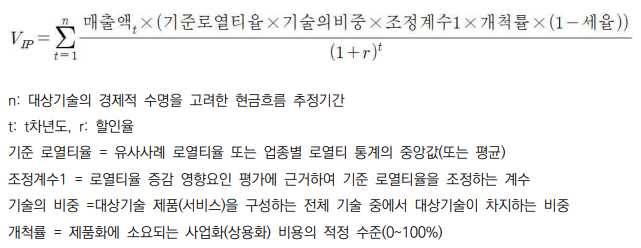
鉴定采用许可费节省法,即假设企业未持有该技术、须向第三方付费许可,将技术经济寿命内的假定许可费折现。由于缺少可比专利交易价格及具体研发成本记录,市场法和成本法受限。收入预测、最终费率、经济寿命和折现率均须有依据。
市场、费率与风险的依据
预测收入由目标市场规模乘以份额得到。检测设备的国际供应链、部分专利的海外对应权利及国内制造后销往海外的经营方式,支持采用全球市场。经济寿命考虑专家意见及未发生欠费时的预期存续期限。
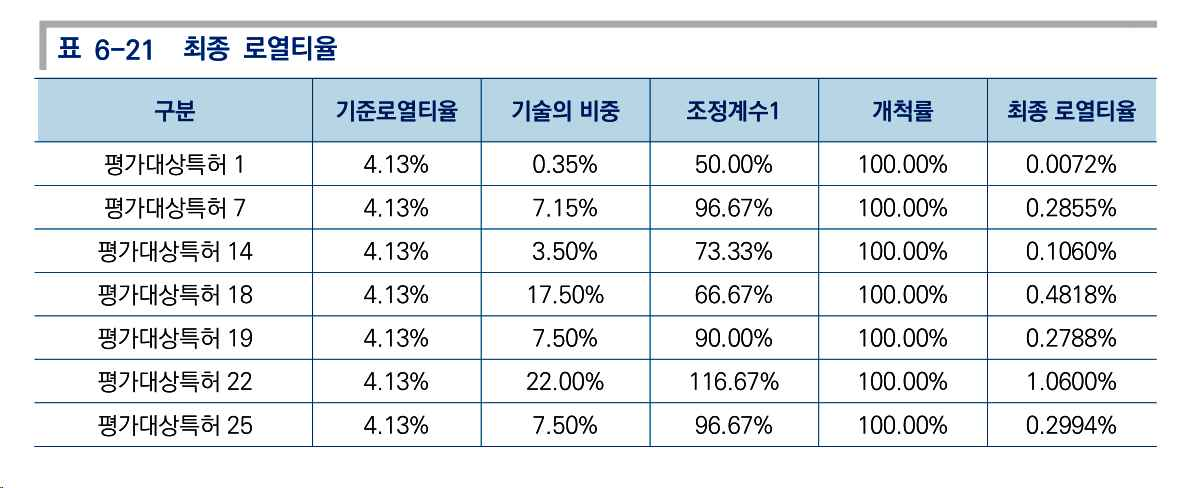
最终许可费率由基准费率乘以技术比重、调整系数及开拓率因子得出,结合技术、权利和市场评价进行调整。鉴定人对比现有技术与权利要求,评估无效风险;部分权利要求存在疑问,并不当然使整项专利取得最低评分。折现率还反映商业化风险。
共有份额与最终赔偿
排除时效已届满的专利后,原告50%份额的损失为1,713,500,000韩元。优先购买权不意味着可以无偿取得另一份额,因此不能将整项专利价值认作原告损失。
责任限于该损失的25%,最终本金为428,375,000韩元,另加迟延利息。这里是限定为25%,并非减少25%。法院维持一审结果,驳回双方上诉。
实践中的材料准备
并购和共同研发协议应明确缴费主体、时间、改变维持决定时的协商方式及付款凭据共享。不行使条款也应与维持义务及违约责任一并设计。
赔偿材料除专利清单、权利状态外,还应包括技术实际使用、目标市场、收入预测、技术贡献及稳定性依据。合同义务和丧失的经济价值,需要分别证明。
图中保留原始标注与形态,相关内容在正文中说明。